 الرئيسية

يكشف التشريح المالي والبيانات الرسمية المستقاة من تقارير تتبع نشاط المحروقات الصادرة عن مجلس المنافسة (منتصف 2026) ومن التقارير السنوية للأنشطة الخاصة بشركات التوزيع الكبرى (مثل أفريقيا غاز وتوتال إنيرجي للتسويق المغرب)، عن تناقض واضح بين حجم "رقم المعاملات" و"الأرباح الصافية الحقيقية"، مما يوضح بدقة الشقوق الرقمية التي قد يترجم عبرها خطر تسقيف هوامش الربح إلى شلل مالي وهيكلي.
هذه قراءة رقمية تفصيلية للمؤشرات تبرز مواطن الخطر بناءً على حسابات القطاع :
1. معادلة رقم المعاملات مقابل الأرباح الصافية (تآكل المرونة الماليّة).
المؤشر الرقمي للنشاط (2025): بلغ رقم المعاملات الإجمالي للشركات التسع الكبرى في المغرب 70.4 مليار درهم.
الأرباح الصافية المجمعة: بلغت الأرباح الصافية 2.16 مليار درهم.
نسبة الهامش الصافي الحقيقي: بعملية حسابية بسيطة، نجد أن هامش الربح الصافي للشركات يستقر في حدود 3.06% فقط من إجمالي رقم المعاملات.
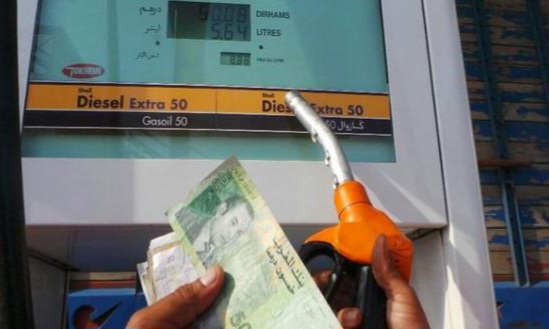
طبيعة الخطورة: تظهر تقارير الشركات أن حجم رقم المعاملات ضخم ومخادع لأنه يعكس بالأساس قيمة التداول الدولي للنفط والتكاليف الثابتة للتموين والشحن الضروري؛ بينما "هامش الأمان" المالي (الـ 3%) ضيق جداً. فرض تسقيف على هوامش الربح الخام (المحددة بـ 1.23 درهم للتر الغازوال و1.85 درهم للتر البنزين) سيمحو فوراً هذا الهامش الصافي الضئيل، مما يحوّل بعض الشركات إلى خانة الخسارة المحاسبية عند حدوث أي تقلب مفاجئ في الأسواق الدولية.
2. شلل القدرة الاستثمارية وتوسيع التخزين (الأمن الطاقي بالأرقام).
توضح التقارير السنوية للشركات الترابط العضوي بين الأرباح المحققة وحجم الاستثمارات الميدانية الموجهة للبنية التحتية:
حجم الاستثمار المرصود (2025): رفعت الشركات استثماراتها المباشرة في قطاع المحروقات بنسبة 24.7% لتنتقل من 1.3 مليار درهم إلى 1.6 مليار درهم (وارتفع إجمالي استثماراتها في الأنشطة الموازية إلى 2.4 مليار درهم).
التوسع الميداني والتخزين: مكنت هذه الاستثمارات من افتتاح 208 محطات وقود جديدة في سنة واحدة، ليصل الإجمالي إلى 3742 محطة، مع الحفاظ على قدرة تخزينية وطنية عند 1.57 مليون طن.
طبيعة الخطورة: تعتمد الشركات في تمويل هذه البنيات التحتية الضخمة ومستودعات التخزين الاستراتيجي على "التمويل الذاتي" المقتطع من أرباحها الصافية. تسقيف الهوامش سيؤدي ميكانيكياً إلى تجميد هذه الاستثمارات؛ وهو ما يتعارض مع استراتيجية الدولة الطموحة التي تسعى مثلاً لتعبئة 9.21 مليار درهم لاستكشاف النفط والغاز وتطوير البنيات الطاقية بين 2026 و2031.
3. الضرر الهيكلي: سياسة التوزيعات وتهديد المستثمرين.
توزيعات الأرباح (2025): سجلت تقارير الفاعلين طفرة كبيرة في توزيع الأرباح على المساهمين (Dividend Yield)، حيث قفزت بنسبة تفوق 140% لتصل إلى 3.7 مليارات درهم.
طبيعة الخطورة: رغم أن هذا الرقم أثار نقاشاً عمومياً حاداً حول "الأرباح الكبيرة" للشركات، إلا أن التقارير المالية للشركات المدرجة في البورصة تشير إلى أن جاذبية الأسهم وقدرة الشركات على جذب الرساميل الوطنية والأجنبية تعتمد كلياً على سخاء هذه التوزيعات. تسقيف الهوامش سيقضي على هذه الجاذبية الاستثمارية، مما يؤدي إلى هروب الرساميل من قطاع الطاقة المغربي.
4. الضغط الجبائي المزدوج (بين التسقيف وتضريب 2027).
المستجد الضريبي: يتجه مشروع قانون المالية لسنة 2027 نحو رفع الضريبة على الشركات (IS) الكبرى للمحروقات (التي تفوق أرباحها 100 مليون درهم) من 35% إلى 40%.
طبيعة الخطورة: الجمع بين تسقيف هوامش الربح (منع زيادة المداخيل) وفي نفس الوقت رفع الضريبة إلى 40% (زيادة الاقتطاع من الأرباح) سيمثل "كماشة مالية" قاتلة للشركات. هذا الضغط المزدوج قد يدفع الشركات - لتفادي الإفلاس أو الانهيار - إلى تقليص شحنات الاستيراد، أو خفض التزود بالوقود لتجنب تقلبات الأسعار، مما سينقل الضرر مباشرة من القوائم المالية للشركات إلى المواطن عبر خطر "شح الإمدادات" واضطراب السوق المحلية.