 الرئيسية

كان علي أن أحفر بعيدا في تقارير متعددة، والبحث في تجارب أجنبية، كي أحرر قراءة اقتصادية في بنية الأسعار، وربحية شركات التوزيع، وإمكانات التسقيف، تخت ضوء معطيات مجلس المنافسة والتجارب المقارنة.
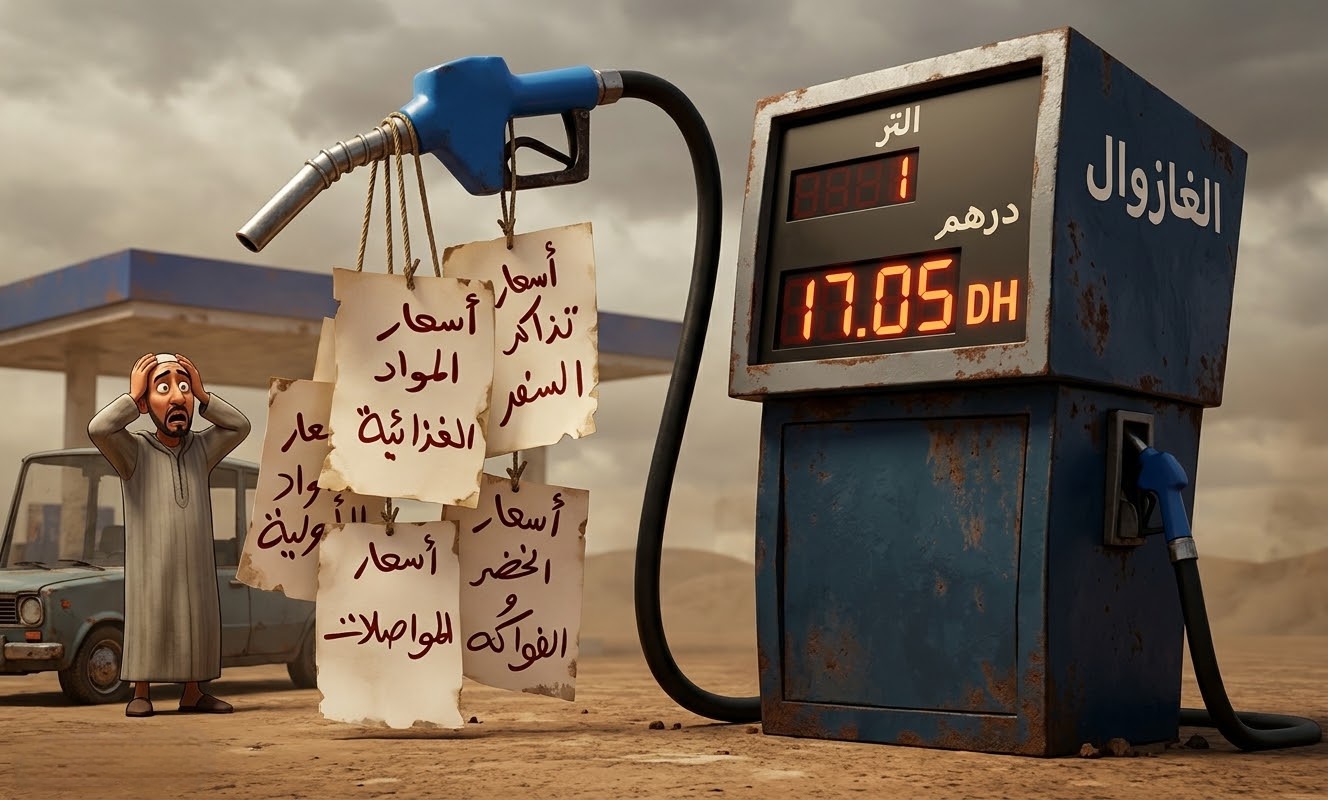
فتجاوز أسعار الغازوال في عدد من محطات الوقود بالمغرب عتبة 17 درهما للتر يعيد ملف المحروقات إلى واجهة النقاش الاقتصادي والاجتماعي، لكنه فرض هذه المرة الانتقال من ردود الفعل المرتبطة بارتفاع الأسعار إلى تحليل علمي لبنية السوق وآليات تكوين السعر وتوزيع القيمة المضافة بين مختلف المتدخلين.
وتعددت البرامج الإعلامية، لمناقشة موضوع التسقيف، دون مقاربة إشكالية الشفافية، ومدى تحمل الجابي العمومي جانبا من المسؤولية في هذه الأزمة.
علما أن السعر الذي يؤديه المغربي لا يعكس بالضرورة السعر الدولي للنفط الخام، ولا يمكن تفسيره بمجرد الإحالة على تقلبات الأسواق العالمية. فالمحروقات منتج نهائي له سوق دولية مستقلة نسبيا عن سوق النفط الخام، وتتأثر أسعاره بعوامل العرض والطلب على المنتجات المكررة، وهوامش التكرير، وتكاليف الشحن والتأمين، وسعر الصرف، وتكاليف التخزين والتمويل، ثم الضرائب وهوامش التوزيع، هذا ما قالت لنا دراسات خبراء في الموضوع، لأن القضية تتحاوز مجرد تدبيج مقال" شعبوي" إلى محاولة للفهم ونشر الوعي بعمق الأزمة وتعقدها.
ومن هنا، فإن أي تقييم موضوعي لأسعار المحروقات في المغرب ينبغي أن يبدأ بتفكيك السعر النهائي إلى مكوناته، وأن يميز بين كلفة التزود الفعلية، والهامش التجاري الإجمالي، والربح الصافي، والعبء الضريبي. هذا المسار ينتج أحكاما اقتصادية غير دقيقة، وانتقاء معطى واحد لا يسمح بتحديد ما إذا كان السعر مرتفعا بسبب الكلفة أم بسبب بنية السوق أم بسبب ضعف المنافسة... هذا ما أكد لنا خبير اقتصادي.
لنبدأ بالسؤال الحوهري كيف يشتكل سعر لتر المحروقات؟ ما هو مساره قبل أن يصل للمضخة؟
اقتصاديا، يمكن النظر إلى سعر البيع النهائي باعتباره محصلة أربعة مكونات أساسية: كلفة التزود: وتشمل ثمن شراء المنتج المكرر في السوق الدولية، والشحن والتأمين والتفريغ والتخزين، وتكاليف التمويل المرتبطة بالمخزون، الضرائب والرسوم: وفي مقدمتها الضريبة الداخلية على الاستهلاك والضريبة على القيمة المضافة، وفق القواعد الجبائية المعمول بها، وهوامش النشاط التجاري: وتشمل أنشطة الاستيراد والتخزين والتوزيع بالجملة والبيع بالتقسيط، مع ضرورة التمييز بين هوامش كل مرحلة، دون إغفال التكاليف التشغيلية والاستثمارية: من أجور وصيانة وتجهيزات ومحطات ومصاريف إدارية ومالية واستهلاك للأصول.
أهمية هذا التفكيك تكمن في كونه يمنع اختزال النقاش في المقارنة المباشرة بين سعر النفط الخام وسعر اللتر في المحطة. فالمنتج الذي يستورده المغرب هو في الغالب محروقات مكررة، ولذلك ينبغي اعتماد أسعار مرجعية للغازوال والبنزين في الأسواق الدولية، لا الاكتفاء بسعر برميل النفط الخام.
كما ينبغي مراعاة الفاصل الزمني بين شراء الشحنات ووصولها وتخزينها وتسويقها. فالشركات لا تشتري بالضرورة الكميات التي تبيعها في اليوم نفسه، وإنما تعمل بمخزونات وعقود وتدفقات وطرق التموين المختلفة. ولهذا فإن المقارنة الحيادية تقتضي اعتماد متوسطات زمنية متجانسة، ومقارنة كلفة الشراء الفعلية بسعر التفويت في الفترة نفسها، مع مراعاة أثر المخزون وسعر الصرف.
ليغدو السؤال الاقتصادي الدقيق غير محصور في : لماذا لا ينخفض سعر المحروقات في المغرب مباشرة بعد انخفاض النفط؟ بل في سؤال أوسع: كيف تتغير كلفة المنتج المكرر الذي يستورده المغرب، ومتى تنعكس هذه التغيرات على أسعار البيع، وما حجم الفارق الذي تفسره تكاليف المخزون والتمويل، وما الجزء الذي يرتبط بالهامش التجاري؟
قاربت الملف من مساءلة تبدو بسيطة ولكنها مركبة انطلاقا مما تكشف لنا أرقام مجلس المنافسة عن ربحية الشركات...تكتسب المعطيات التي نشرها مجلس المنافسة بشأن الفصل الرابع من سنة 2025 أهمية خاصة، لأنها تتيح تجاوز الانطباعات العامة والانتقال إلى قراءة المؤشرات المالية الفعلية.
فقد بلغ متوسط الهامش التجاري الإجمالي المرجح للشركات التسع التي شملها التتبع 1.23 درهم للتر بالنسبة إلى الغازوال، و1.85 درهم بالنسبة إلى البنزين. وسجل هامش الغازوال تراجعا خلال الفصل، إذ انتقل من 1.41 درهم في النصف الثاني من نونبر إلى 0.87 درهم في نهاية دجنبر، بينما ظل هامش البنزين أعلى في المتوسط بنحو 62 سنتيما للتر.
بيد أن القراءة الاقتصادية لا ينبغي أن تتوقف عند هذه الأرقام. فالهامش التجاري الإجمالي ليس ربحا صافيا، ولا يمثل المبلغ الذي تحتفظ به الشركة بعد أداء أجور العاملين وتكاليف التخزين والنقل والصيانة والتمويل والضرائب والاستهلاك المحاسبي للأصول. إنه، في جوهره، الفرق بين سعر التفويت وكلفة الشراء وفق المنهجية المعتمدة في التقرير.
والأكثر أهمية أن التقرير السنوي نفسه يقدم مؤشرا آخر أكثر قربا من قياس المردودية الفعلية. فقد بلغ معدل هامش الربح الصافي في نشاط المحروقات نحو 3 في المائة سنة 2025، مقابل 2.9 في المائة سنة 2024. كما تراجع صافي الهامش لكل لتر من الغازوال من 0.43 درهم سنة 2024 إلى 0.29 درهم سنة 2025، في حين ارتفع بالنسبة إلى البنزين من 0.61 إلى 0.74 درهم.
هذه الأرقام - سامحوني- تبدو مرهقة لمن يوجعه عالم الأرقام لكنها منهجيا تفرض قراءة مزدوجة. فمن جهة، لا تسمح المعطيات بالقول إن الشركات تحقق أرباحا صافية استثنائية على كل لتر من الغازوال، خصوصا بعد تراجع صافي الهامش لكل لتر خلال 2025. ومن جهة أخرى، فإن استمرار معدل الهامش الصافي عند نحو 3 في المائة، مع اختلاف اتجاه المردودية بين الغازوال والبنزين، يكشف أن تقييم القطاع لا يمكن أن يتم بمؤشر إجمالي واحد، ولا بقراءة هامش مادة واحدة بمعزل عن بقية النشاط.
وهنا تظهر أهمية التمييز بين ثلاثة مستويات من التحليل: الهامش التجاري الإجمالي يقيس الفارق بين كلفة الشراء وسعر التفويت، ويعطي فكرة أولية عن المساحة التجارية المتاحة لتغطية المصاريف وتحقيق الربح.
هامش الربح الصافي يقيس ما يتبقى بعد احتساب مختلف الأعباء، وهو أكثر دلالة على المردودية المحاسبية للنشاط.
العائد على رأس المال المستثمر يقيس قدرة الشركة على توليد أرباح بالنظر إلى الأموال والأصول التي وظفتها في النشاط، وهو مؤشر ضروري عند مقارنة شركات تختلف في حجم استثماراتها وبنيتها التمويلية.
وقد تكون شركة ذات هامش صاف محدود نسبيا، لكنها تحقق عائدا مرتفعا على رأس المال بسبب سرعة دوران المخزون وكبر حجم المبيعات. كما قد تحقق شركة أخرى هامشا أعلى، لكن مردوديتها على الاستثمار تكون أقل بسبب كلفة البنية التحتية والتمويل. لذلك لا يكفي الحديث عن «الربح في اللتر» دون معرفة حجم المبيعات ورأس المال المستثمر وتوزيع المصاريف بين الأنشطة.
وتزداد أهمية هذه الملاحظة لأن بعض الشركات لا تشتغل حصريا في توزيع المحروقات، بل تجمع بين أنشطة أخرى، وهو ما يجعل الفصل المحاسبي بين نتائج قطاع المحروقات وبقية الأنشطة شرطا ضروريا لأي مقارنة سليمة.
ولا ينبغي إسقاط سؤال مركز حول انتقال الأسعار الدولية إلى السوق المغربية... هل توجد مشكلات؟
من المفاهيم الأساس في اقتصاديات الطاقة ما يسمى انتقال الأسعار، أي السرعة والدرجة التي تنتقل بها تغيرات الأسعار الدولية إلى الأسعار المحلية.
اسمحوا لي حتى أنا تعلمت عدة مفاهيم اقتصادية وأن أعد هذا التقرير الذي خلق لي" صداع الرأس"...
فيكفي أن تقرأ في الأدبيات الاقتصادية فرضية معروفة في هذا المجال، يشار إليها أحيانا بتعبير «الصواريخ والريش»: ترتفع الأسعار المحلية بسرعة عندما ترتفع كلفة التزود، بينما تتباطأ وتيرة انخفاضها عندما تتراجع الكلفة... لا.توقف طويلا ... وتعيد القراءة وتبحث عن مصادر للفهم...
لكني وجدت أن إثبات هذه الظاهرة في سوق معينة يتطلب دراسة إحصائية زمنية، ولا يكفي الاستناد إلى ملاحظات متفرقة أو مقارنة يومين مختلفين.
لنعد إلى تقارير مجلس المنافسة... فأهميتها تكمن في أنها بدأت تتيح بيانات حول أسعار المنتجات المكررة، وكلفة الشراء، وأسعار التفويت، وهوامش الشركات، بما يسمح بتحليل العلاقة بين هذه المتغيرات.
وفي هذا السياق، نشر المجلس في مارس وأبريل 2026 مذكرات حول انتقال تغيرات الأسعار الدولية إلى السوق المغربية، استنادا إلى أسعار المنتجات المكررة في منطقة شمال غرب أوروبا، ولا سيما سوق أمستردام وروتردام وأنتويرب، التي تشكل مرجعا مهما لعقود تموين الفاعلين المغاربة.
وأظهرت إحدى الفترات المدروسة أن ارتفاع أسعار الغازوال المرجعية دوليا لم ينتقل بالكامل إلى أسعار البيع بالمغرب، إذ بلغ الفارق نحو ناقص 0.89 درهم للتر في الفترة الأولى، ثم ناقص 0.46 درهم في الفترة الثانية. وفي المقابل، سجل البنزين انتقالا يفوق الزيادة الدولية بنحو 0.17 درهم ثم 0.16 درهم للتر....
صبرو معي.... راه الأرقام فيها صداع الراس..
أقول أن هذه المعطيات أن انتقال الأسعار ليس آليا ولا متماثلا بين المادتين، كما أن الشركات قد تعدل هوامشها بصورة مختلفة حسب المنتج والفترة. ولا يعني ذلك بالضرورة وجود تلاعب أو اتفاق بين الفاعلين، لكنه يبرر إخضاع آليات تحديد الأسعار لتحليل أكثر تفصيلا، خصوصا عندما تكون السوق مركزة ويكون المستهلك محدود القدرة على اختيار بدائل متعددة.
وبحثت عميقل ووجدت أنه من الناحية الاقتصادية، ينبغي أن يقيس البحث أربعة عناصر: سرعة انتقال الزيادة، وسرعة انتقال الانخفاض، وحجم الانتقال مقارنة بالتغير الدولي، ومدى اختلاف هذا الانتقال بين الشركات. وإذا تكررت الفوارق بصورة منتظمة وغير مفسرة بالكلفة والمخزون والتمويل، فإنها تصبح مؤشرا يستحق تدخلا رقابيا أعمق.
وهناك معطى خطير تحاربه بالحكامة والشفافية دول عدة وهو تركيز السوق وتراقب المنافسة الفعلية
مع الأسف...المنافسة، وجود عدة علامات تجارية في محطات الوقود لا يعني وجود منافسة شفافة، فقد تتعدد الشركات من الناحية القانونية والتجارية، بينما تظل قدرتها على التأثير في السوق متفاوتة، وقد تتقارب أسعارها نتيجة بنية السوق أو ظروف التزود أو سلوكيات التنسيق أو حتى بسبب سهولة مراقبة المنافسين بعضهم لبعض، وحتى حتى التنسيق الخفي..
قرأت أنه في الاقتصاد الصناعي، يستعمل الباحثون مؤشرات مثل حصة أكبر الشركات ومؤشر هيرفندال-هيرشمان لقياس درجة التركيز. ويحسب هذا المؤشر بجمع مربعات الحصص السوقية للفاعلين. وكلما ارتفع، دل ذلك على تركز أكبر، وإن كان لا يثبت وحده وجود احتكار أو تواطؤ...
نعم اللغة معقدة... لكن لابد منها...
ف أهمية هذا التحليل تزداد في سوق المحروقات المغربية بسبب حجم الاستثمارات اللازمة للاستيراد والتخزين والنقل والتوزيع، وهي حواجز قد تحد من دخول فاعلين جدد. فالمنافسة لا تتوقف عند عدد المحطات، وإنما تبدأ من القدرة على الوصول إلى مصادر التموين، وتأمين المخزون، وتحمل تقلبات الأسعار الدولية، وتوفير البنية اللوجستية.
كما أن وجود شركات متعددة لا يضمن تلقائيا منافسة قوية إذا كانت كلفة التزود متقاربة، والمعلومات متاحة للجميع في الوقت نفسه، والأسعار المعلنة متقاربة بصورة تجعل المستهلك عاجزا عن التمييز بين العروض.
وهنا ينبغي التمييز بين ثلاثة مفاهيم: التركيز الاقتصادي، والاتفاقات المنافية للمنافسة، وإساءة استغلال وضع مهيمن. الأول وصف لبنية السوق، أما الثاني والثالث فممارسات تتطلب أدلة وتحقيقا قانونيا واقتصاديا. ولا يجوز اعتبار ارتفاع الأسعار أو تقاربها وحده دليلا قاطعا على وجود اتفاق غير مشروع.
لكن سوابق تدخل مجلس المنافسة في القطاع، وما ترتب عنها من عقوبات واتفاقات تصالحية، تجعل المراقبة المستمرة ضرورة مؤسساتية، لا مجرد إجراء ظرفي.
ولأنني مسكون بالنقاش العام قاربت سؤال تسقيف هامش الربح.. وطرحت السؤال هل هو قرار اقتصادي ممكن؟
وجدت أن تسقيف هامش الربح ليس فكرة خارجة عن أدوات السياسة الاقتصادية، لكنه ليس إجراء بسيطا يمكن تطبيقه بمجرد إصدار قرار إداري. فهناك فرق بين تسقيف سعر البيع النهائي، وتحديد هامش تجاري أقصى، وتنظيم معدل العائد على رأس المال المستثمر.
تسقيف سعر البيع يحدد المبلغ الأقصى الذي يمكن أن يؤديه المستهلك. أما تسقيف الهامش فيحدد الفارق المسموح به بين كلفة مرجعية وسعر التفويت. في حين أن تحديد معدل العائد على رأس المال يستهدف المردودية الإجمالية للنشاط، وهو أكثر تعقيدا من الناحية المحاسبية والرقابية.
وجدت أنه من الناحية القانونية، القانون رقم 104.12 المتعلق بحرية الأسعار والمنافسة يمكن الحكومة من أكثر من مدخل للتدخل، المادة الثانية تقرر مبدأ حرية الأسعار، لكنها تترك مجالا لتنظيم أسعار بعض المنتجات وفق المساطر القانونية، والمادة الثالثة تجيز للإدارة تنظيم الأسعار في القطاعات أو المناطق التي تكون فيها المنافسة السعرية محدودة بسبب الاحتكار القانوني، أو الدعم الإداري، أو صعوبات التموين الدائمة، أو مقتضيات تشريعية وتنظيمية، بعد استشارة مجلس المنافسة.
ولا ننسى المادة الرابعة التي تتيح تدابير مؤقتة لمواجهة الارتفاعات أو الانخفاضات الفاحشة الناتجة عن ظروف استثنائية أو وضعية غير عادية بوضوح في السوق، لمدة لا تتجاوز ستة أشهر قابلة للتمديد مرة واحدة... ربما هذه المادة... يعرفها أكثر منا سي لقجع، ولا عيب أن يهمسها في أذن لالة فاطمة الزهراء التي والله نتمنى لها كل التوفيق، وبالمناسبة نخبرها إن لم بخبرها وزير ماليتها وسطاف ديالها أن المادة 63 تنص على إمكانية تحديد الأسعار إما بمبلغ مطلق أو بتطبيق هامش ربح على المنتج أو الخدمة في مرحلة معينة من مراحل التسويق.
نعم... أن هناك تحفظات...لأن المادة 63 تحدد كيفية احتساب الأسعار عندما تكون خاضعة للتنظيم، ولا تمنح بمفردها سلطة مطلقة لفرض سقف على أرباح أي شركة وفي أي ظرف. لا بد أولا من استيفاء شروط إخضاع الأسعار للتنظيم وفق القانون، ثم اعتماد الآليات التنظيمية اللازمة...
لنقم بذلك سيدتي رئيسة الحكومة...
نعلم أنه من الناحية الاقتصادية، لا يمكن وضع سقف للهامش دون تحديد قاعدة احتسابه. هل سيحسب على كلفة الشراء؟ أم على سعر البيع؟ هل سيشمل الاستيراد والتخزين والتوزيع بالجملة والبيع بالتقسيط؟ وهل سيكون مبلغا ثابتا لكل لتر أم نسبة مئوية من الكلفة أم عائدا مستهدفا على رأس المال؟
هذا هو جوهر عملية التسقيف أن تحول ألى قرار سياسي ..
حتى يحقق غايته ولا يخلق تشوهات جديدة.
نعلم كما علمنا الخبراء ، وجلسنا القرفصاء، نتعلم أنه اذا حددتم سيدتي هامشا موحدا لكل الشركات، فقد تظلم الشركات الصغيرة التي تتحمل كلفة لوجستية أعلى، أو تمنح الشركات الكبرى ميزة إضافية بفضل اقتصاديات الحجم. وإذا اعتمدت نسبة مئوية من كلفة الشراء، فقد ترتفع القيمة المطلقة للهامش كلما ارتفعت الأسعار الدولية، حتى دون تحسن في كفاءة النشاط. وإذا حددت مبلغا ثابتا، فقد لا يكون كافيا لتغطية المصاريف عندما ترتفع تكاليف التموين والنقل والتخزين.
لهذا وحسب صديقي الخبير الذي أثق في دكتوراه وقد بلغ عتيا من العمر، فإن أي نظام للتسقيف ينبغي أن يستند إلى دراسة محاسبية قطاعية، وأن يميز بين الأنشطة والمراحل، ويحدد التكاليف المقبولة، ويضع آلية للمراجعة الدورية، مع تجنب تحويل السقف القانوني إلى سعر مرجعي تتقارب عنده الشركات.
وفي السياق نفسه ... ضحك صديقي الخبير... من أسئلة تبدو له غير كافية لفهم الملف وقال" وهل يكفي تسقيف الهامش وحده؟
وأكد لي أنه من منظور اقتصاديات التنظيم، قد يؤدي التدخل في الأسعار إلى نتائج عكسية إذا لم يصمم بطريقة دقيقة، ثم فصل لي بلغة فرنسية لا تخلو من دارجة شمالية جميلة للكنة مؤكدا أنه أولا، يمكن أن يؤدي الهامش المحدد بأقل من الكلفة الفعلية إلى تراجع الاستثمار في التخزين والتوزيع، وهو ما قد يضعف أمن التموين.
ثانيا، قد تلجأ الشركات إلى نقل جزء من التكاليف إلى خدمات أو رسوم أخرى، أو إلى تعديل شروط التعاقد مع محطات الوقود، بما يقلص الأثر الفعلي للتسقيف.
ثالثا، قد يتحول السعر الأقصى إلى سعر موحد فعليا، فتتراجع المنافسة السعرية بين الشركات التي كانت تبيع بأقل منه.
رابعا، قد يؤدي ضعف الرقابة على كلفة الشراء إلى تضخيم المصاريف المعلنة، بحيث يصبح الهامش المسموح به نظريا أكبر من الهامش الاقتصادي الحقيقي.
لكنه ركز على أن هذه المخاطر لا تعني أن التسقيف غير مجد مطلقا، وإنما تعني أن نجاحه مرتبط بجودة المعلومات والرقابة وبنية السوق. فالتنظيم الاقتصادي لا يقاس بصرامة القرار، وإنما بقدرته على تصحيح الاختلال دون خلق اختلالات أشد، الأجدى حسبه - وياليته سمح لي بذكر اسمه وهو الزاهد عن الأضواء- هو الانتقال من فكرة سقف موحد ومجرد إلى نظام يجمع بين مراقبة الكلفة، وشفافية الهوامش، وتتبع الأسعار، وقياس العائد على رأس المال، مع إمكانية اعتماد سقوف متدرجة عند ثبوت الحاجة إليها وتوفر سندها القانوني.
تركته وعمقه وبحثث في تجارب دولية: فماذا تقول التجربة الإسبانية؟ تقدم التجربة الإسبانية درسا مهما في هذا المجال، ليس لأنها تعتمد بالضرورة تسقيفا مباشرا لهوامش الشركات، وإنما لأنها تضع تحليل المردودية في صلب مراقبة قطاع المحروقات.
ففي تقرير نشرته الهيئة الوطنية للأسواق والمنافسة الإسبانية في 30 يونيو 2026، درست الهيئة مؤشرات EBITDA وEBIT والعائد على الأصول الاستثمارية لدى شركات الجملة والتقسيط خلال الفترة الممتدة من 2019 إلى 2024.
وخلصت إلى أن متوسط هامش EBITDA لدى أكبر شركات الجملة بلغ 2.4 في المائة سنة 2024، بينما بلغ الهامش الوسيط لدى أكبر شركات البيع بالتقسيط نحو 3.5 في المائة. ولم ترصد الهيئة مؤشرات على ارتفاع هيكلي مستمر للمردودية في القطاع، مع الإشارة إلى ضرورة مواصلة مراقبة بعض الاتجاهات المسجلة لدى عدد من شركات التقسيط. CNMC +1
وتكمن قيمة هذه التجربة في أنها لا تكتفي بمراقبة الفرق بين سعر الشراء وسعر البيع، بل تربط ذلك بالحسابات السنوية للشركات وبمؤشرات المردودية، وتوصي بتعزيز شفافية أسعار الجملة وكلفة التموين وشروط الخصومات الممنوحة للمستهلكين.
اتصلت بصديقي وحدثه قبل أن أنهي التقرير عن التجربة الإسبانية...
قال " المقارنة بين المغرب وإسبانيا يجب أن تكون حذرة. فمؤشرات EBITDA ليست مطابقة لهامش الربح الصافي، كما تختلف الأسواق من حيث الضرائب، وحجم الاستهلاك، والبنية اللوجستية، ومستوى المنافسة، ومصادر التموين. لذلك لا يصح الاستنتاج من هذه الأرقام وحدها أن الشركات المغربية أكثر ربحية من نظيراتها الإسبانية أو العكس.
واستخلصت أن الرقابة الحديثة على المحروقات تتطلب الجمع بين تحليل الأسعار وتحليل الحسابات المالية، وعدم الاكتفاء بمؤشر واحد.
هل يمكن صياغة نموذج مغربي للشفافية والرقابة الاقتصادية؟
إذا كانت الدولة تريد معالجة الاختلالات دون العودة بالضرورة إلى نظام الدعم الشامل أو فرض أسعار إدارية جامدة، فإن أمامها إمكانات عملية يمكن أن تشكل أساسا لسياسة عمومية جديدة.
1. إنشاء قاعدة بيانات وطنية لتكوين أسعار المحروقات
ينبغي أن تنشر الدولة، بشكل دوري، مكونات السعر المرجعي للغازوال والبنزين: سعر المنتج المكرر دوليا، وسعر الصرف، والشحن والتأمين، وكلفة التخزين، والضرائب، وهوامش الجملة والتقسيط.
ولا يتعلق الأمر بكشف الأسرار التجارية لكل شركة، بل بتوفير بيانات مجمعة وموحدة تسمح للمواطن والباحث والبرلمان بتقييم تطور الأسعار.
2. اعتماد مؤشر للانتقال السعري
يمكن لمجلس المنافسة إصدار مؤشر شهري يقيس نسبة انتقال تغيرات الأسعار الدولية إلى السوق الوطنية، في الاتجاهين، مع تحديد المدة الزمنية بين تغير كلفة التزود وتعديل سعر البيع.
وسيسمح هذا المؤشر بتحديد الشركات التي تتفاعل بسرعة مع الارتفاعات، وتلك التي تتأخر في تمرير الانخفاضات، مع مراعاة اختلاف المخزونات والعقود وتكاليف التمويل.
3. الفصل المحاسبي بين أنشطة الشركات
من الضروري التمييز بين نتائج استيراد المحروقات وتخزينها وتوزيعها بالجملة وبيعها بالتقسيط، وفصل هذه النتائج عن الأنشطة الأخرى للشركات.
فغياب هذا الفصل يجعل من الصعب تحديد المردودية الحقيقية لكل مرحلة، ويضعف إمكان المقارنة بين الفاعلين.
4. إخضاع الهوامش لافتحاص دوري مستقل
يمكن اعتماد تدقيق محاسبي واقتصادي للتحقق من التكاليف المصرح بها، وتحديد المصاريف المرتبطة فعليا بنشاط المحروقات، واستبعاد التكاليف غير المرتبطة به عند احتساب الهامش.
5. دراسة تسقيف متدرج عند الاقتضاء
بعد توفير البيانات وتحديد الكلفة المعيارية، يمكن دراسة تسقيف بعض الهوامش في المراحل التي يثبت فيها ضعف المنافسة أو وجود اختلالات مستمرة، مع مراعاة حجم الشركة وكفاءة نشاطها وتكاليفها الموضوعية.
6. تعزيز المنافسة على مستوى التوزيع
يتطلب ذلك تسهيل دخول فاعلين جدد، وتيسير الولوج إلى البنية التحتية للتخزين والتموين وفق شروط عادلة، ومراقبة أي ممارسات قد تعرقل المنافسة أو تميز بين الشركات دون مبرر موضوعي.
7. مراجعة السياسة الجبائية عند الحاجة
لا يمكن مطالبة الشركات وحدها بتحمل مسؤولية ارتفاع الأسعار، بينما تشكل الضرائب جزءا مهما من السعر النهائي. ولذلك ينبغي أن تتوفر لدى الحكومة محاكاة واضحة لأثر أي تخفيض ضريبي على أسعار البيع وعلى موارد الخزينة، مع تقدير المستفيد النهائي من هذا التخفيض.
شخصيا أنتظر من مجلس المنافسة في ضوء المعطيات المنشورة، ألا أن يقتصر دوره على إصدار تقارير دورية ترصد الهوامش، بل يمكن أن يتطور إلى مراقبة أكثر عمقا لسلوك السوق.
فقد سبق له والمجلس في مارس 2026 عن ضرورة تعزيز آليات مراقبة انتقال تغيرات الأسعار الدولية إلى السوق الوطنية، والانتقال استثنائيا من التتبع الفصلي إلى التتبع الشهري، مع مراقبة الأسعار في مختلف مراحل التموين والتسويق.
هذه خطوة مهمة...
لنقل بذلك...
لكن...حذار... فأثرها سيظل محدودا ما لم تقترن بنشر مؤشرات واضحة، وتفسير الفوارق بين الشركات، وتحديد أسباب الاختلاف في انتقال الأسعار، وإحالة الممارسات التي تتضمن قرائن على الإخلال بالمنافسة إلى مساطر البحث والتحقيق. لأنه على المجلس أن يميز في تقاريره بين الهامش الخام والهامش الصافي، وبين ربحية نشاط المحروقات وربحية الشركة ككل، وأن يوضح أثر الاستثمارات والتكاليف المالية وحجم المبيعات على المردودية.
فالمستهلك لا يحتاج إلى رقم معزول عن سياقه المحاسبي، وإنما إلى صورة اقتصادية مكتملة يستطيع من خلالها فهم أسباب السعر الذي يؤديه.
المطلوب لغة صديقي الخبير تنظيم السوق لا الاكتفاء بمراقبة السعر، حيث تسمح المعطيات المتاحة ببناء نقاش أكثر دقة من الخطاب الذي يختزل ارتفاع المحروقات في جشع الشركات، أو يعفيها بالكامل بإرجاع كل شيء إلى الأسواق الدولية.
فأرقام مجلس المنافسة تظهر أن الهوامش التجارية الإجمالية لا تعادل الأرباح الصافية، وأن صافي المردودية يختلف بين الغازوال والبنزين، كما أن انتقال الأسعار الدولية إلى السوق الوطنية ليس متماثلا بين المنتجين والفترات. وهذه معطيات لا تثبت وحدها وجود استغلال غير مشروع للمستهلك، لكنها تبرر المطالبة برقابة أكثر شفافية وصرامة على بنية السوق.
أما الحكومة، فلا يمكنها أن تتذرع بحرية الأسعار لتتنصل من مسؤوليتها التنظيمية، كما لا يمكنها أن تتدخل اعتباطيا في الأرباح دون دراسة الكلفة والمردودية وشروط المنافسة. فحرية السوق لا تعني غياب الدولة، كما أن تدخل الدولة لا يعني بالضرورة العودة إلى الاقتصاد الموجه.
المطلوب هو نموذج تنظيمي يضمن للمستثمر عائدا معقولا على رأس المال، ويمنع تحويل ضعف المنافسة إلى مصدر ربح غير مبرر، ويحمي المستهلك من انتقال غير متوازن لتقلبات الأسعار.
وعندما يتجاوز الغازوال 17 درهما للتر، يصبح من حق المواطن أن يعرف كيف توزع هذه الدراهم بين كلفة المنتج المكرر، والضرائب، والنقل والتخزين، وهوامش الشركات. ومن واجب المؤسسات أن تقدم الأرقام لا التبريرات العامة.
إن النقاش الحقيقي لم يعد محصورا في سؤال: هل نسقف هامش الربح أم نترك الأسعار للسوق؟ بل أصبح يتعلق بكيفية بناء سوق شفافة، قابلة للمراقبة والمحاسبة، لا تتحول فيها حرية الأسعار إلى حرية في حجب المعطيات، ولا تتحول فيها الرقابة العمومية إلى مجرد نشر تقارير لا تغير شيئا في علاقة المستهلك بالسعر.